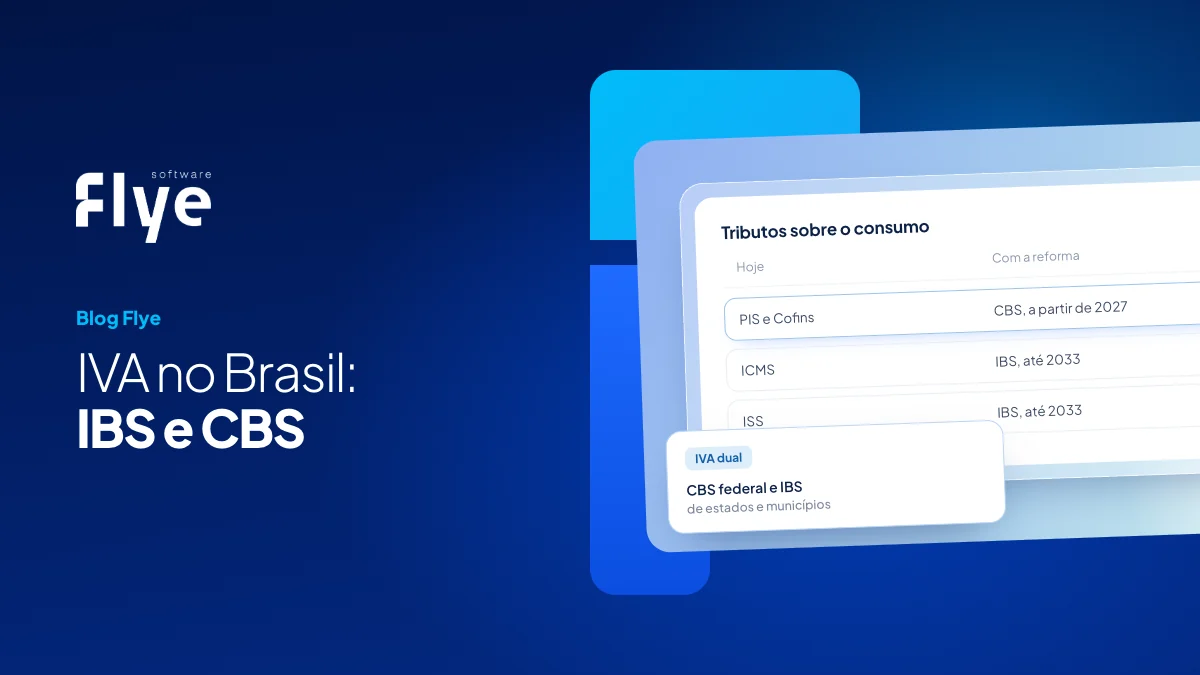
IVA é o Imposto sobre Valor Agregado: um imposto sobre o consumo cobrado em cada etapa da cadeia, mas só sobre o valor que cada empresa acrescenta, porque quem compra desconta o imposto que já veio na compra. Com a reforma tributária, o Brasil adota um IVA dual: a CBS, federal, que substitui o PIS e a Cofins, e o IBS, de estados e municípios, que substitui o ICMS e o ISS. A CBS passa a valer de verdade em 2027, e a troca termina em 2033.
Como o IVA funciona na prática
Imagine, só para entender a conta, um IVA de 10%:
- Uma fábrica vende uma mesa para uma loja por R$ 1.000,00. O imposto é de R$ 100,00.
- A loja vende a mesa ao consumidor por R$ 1.500,00. O imposto da venda é de R$ 150,00, mas a loja desconta os R$ 100,00 que vieram na compra e paga só R$ 50,00.
- No total, o governo recebe R$ 150,00, exatamente 10% do preço final. Cada empresa pagou sobre o valor que acrescentou.
É isso que evita o imposto em cascata, em que o tributo de uma etapa vira custo e é tributado de novo na etapa seguinte.
Como fica o IVA no Brasil: CBS e IBS
| Tributo | Quem cobra | O que substitui |
|---|---|---|
| CBS (Contribuição sobre Bens e Serviços) | União | PIS e Cofins |
| IBS (Imposto sobre Bens e Serviços) | Estados, Distrito Federal e municípios, de forma compartilhada | ICMS e ISS |
| Imposto Seletivo | União | Não é IVA: incide uma vez sobre bens e serviços prejudiciais à saúde ou ao meio ambiente |
O Brasil tem um IVA dual porque a reforma manteve uma parte federal e outra de estados e municípios. As duas seguem as mesmas regras de base e de crédito (Emenda Constitucional 132/2023). Junto com a CBS, o IPI passa a ter alíquota zero em 2027, exceto para produtos com industrialização incentivada na Zona Franca de Manaus.
Cronograma da transição para o IVA
| Ano | O que acontece |
|---|---|
| 2026 | Ano de teste: CBS de 0,9% e IBS de 0,1%, compensáveis com o PIS e a Cofins devidos. |
| 2027 | A CBS passa a ser cobrada, e o PIS e a Cofins são extintos. Começa o Imposto Seletivo, e o IPI vai a zero, exceto na Zona Franca de Manaus. O IBS segue em teste: 0,05% estadual e 0,05% municipal, em 2027 e 2028. |
| 2029 a 2032 | ICMS e ISS diminuem aos poucos: as alíquotas passam a 9/10, 8/10, 7/10 e 6/10 das atuais, ano a ano, e o IBS cresce no lugar. |
| 2033 | ICMS e ISS são extintos. Ficam CBS, IBS e Imposto Seletivo. |
Fonte: Ato das Disposições Constitucionais Transitórias, arts. 125 a 129, incluídos pela Emenda Constitucional 132/2023.
Qual será a alíquota do IVA brasileiro
As alíquotas de referência da CBS e do IBS são fixadas por resolução do Senado. Para a CBS de 2027, o Tribunal de Contas da União calculou, em 28 de outubro de 2026, uma alíquota de referência de 11,3%, e o Senado tem até 15 de dezembro de 2026 para defini-la. Até a data desta página, a resolução não tinha sido publicada, e a alíquota de referência do IBS também não estava definida. Vamos atualizar quando sair.
A alíquota de referência não é necessariamente a que cada empresa vai pagar: setores com regime diferenciado têm reduções, e o crédito das compras abate o imposto devido.
O que muda para a sua empresa
- Crédito mais amplo: no IVA, o imposto pago nas compras da atividade vira crédito, o que muda a conta do custo e do preço.
- Nota fiscal com novos campos: IBS e CBS passam a ser informados na nota. Veja o que muda nas notas fiscais.
- Convivência de dois sistemas até 2032: durante a transição, ICMS, ISS, IBS e CBS aparecem juntos, e o sistema de gestão precisa calcular os dois.
Para o impacto prático no dia a dia, leia reforma tributária: o que muda na prática. Na Flye, as tabelas de IBS e CBS já estão no módulo fiscal.