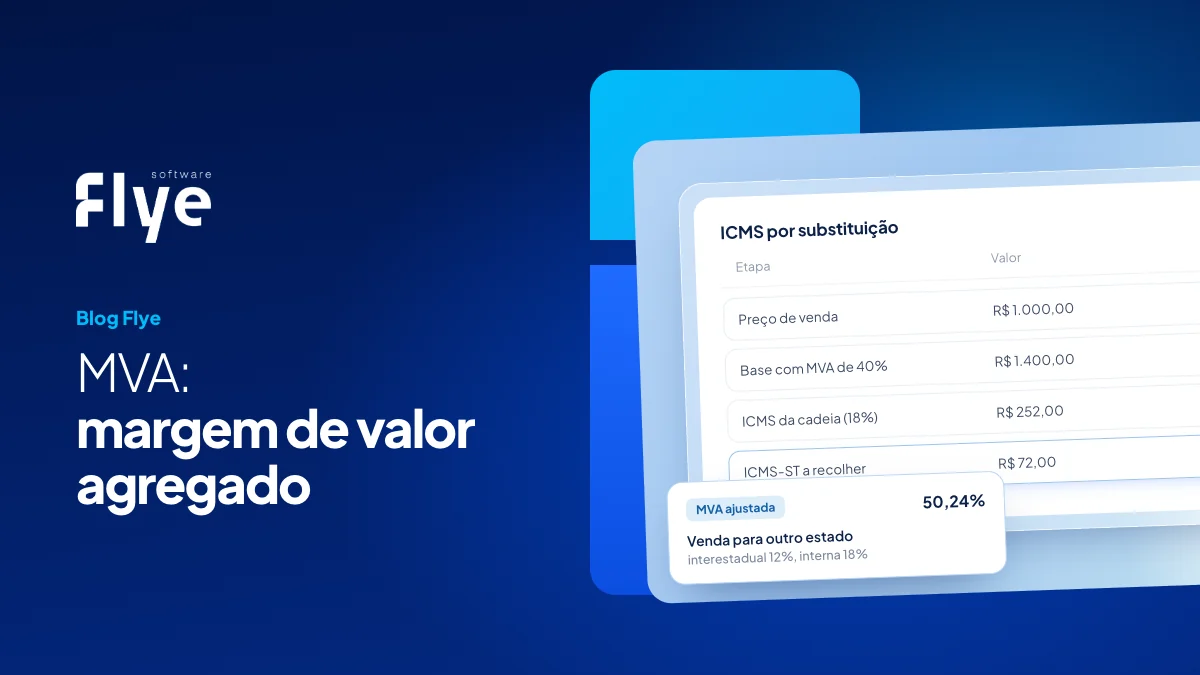
MVA, ou Margem de Valor Agregado, é o percentual usado para estimar o preço que a mercadoria terá ao chegar ao consumidor final e, com isso, calcular o ICMS por substituição tributária. Na substituição tributária, uma empresa da cadeia, normalmente o fabricante ou o importador, recolhe antecipadamente o ICMS das vendas seguintes. Como essas vendas ainda não aconteceram, a base do imposto é presumida: preço de venda mais a MVA.
Como a MVA entra no cálculo do ICMS-ST
Quando não há preço fixado por órgão público nem preço médio ou sugerido definido pelo estado, a base de cálculo da substituição tributária é o preço praticado pelo remetente, mais frete, seguro, impostos e outros encargos cobrados do comprador, acrescido da MVA prevista para a mercadoria (Convênio ICMS 142/2018, cláusula décima primeira).
- Base do ICMS-ST = (preço + frete + seguro + IPI e outros encargos) × (1 + MVA)
- ICMS da cadeia = base do ICMS-ST × alíquota interna do estado de destino
- ICMS-ST a recolher = ICMS da cadeia − ICMS da operação própria (cláusula décima terceira)
Exemplo dentro do estado
Valores hipotéticos, só para mostrar a conta: um fabricante vende uma mercadoria por R$ 1.000,00, sem frete nem IPI, com MVA de 40% e alíquota interna de 18%.
- ICMS da operação própria: R$ 1.000,00 × 18% = R$ 180,00;
- base do ICMS-ST: R$ 1.000,00 × 1,40 = R$ 1.400,00;
- ICMS da cadeia: R$ 1.400,00 × 18% = R$ 252,00;
- ICMS-ST a recolher: R$ 252,00 − R$ 180,00 = R$ 72,00.
MVA ajustada nas vendas para outro estado
Nas operações interestaduais, a alíquota interestadual é menor que a interna, e a MVA original deixaria o estado de destino com menos imposto. Por isso, os estados usam a MVA ajustada:
MVA ajustada = {[(1 + MVA original) × (1 − alíquota interestadual) ÷ (1 − alíquota interna do destino)] − 1} × 100
Com a MVA original de 40%, alíquota interestadual de 12% e alíquota interna do destino de 18%: [(1,40 × 0,88 ÷ 0,82) − 1] × 100 = 50,24%. A fórmula está publicada, com exemplos, pela Secretaria da Fazenda de Pernambuco.
Simples Nacional e MVA
Quando o remetente é do Simples Nacional, usa a MVA prevista para as operações internas do estado de destino, sem ajuste (Convênio ICMS 142/2018, cláusula décima primeira, § 1º). E, no cálculo do ICMS-ST, desconta como ICMS próprio o valor calculado com a alíquota interestadual (cláusula décima terceira, § 1º).
Onde encontrar a MVA de um produto
A MVA é definida na legislação do estado de destino ou em convênio e protocolo entre os estados, por segmento e por produto, identificado pelo NCM e pelo CEST. Consulte o regulamento do ICMS do estado de destino ou peça ao seu contador. Como as tabelas mudam, confira antes de cada mudança de mix ou de fornecedor.
MVA não é margem de lucro
A MVA é uma margem presumida pelo fisco para calcular o imposto. A sua margem de lucro, ou o markup que você usa para formar preço, pode ser maior ou menor. Mesmo que você venda com margem menor, o ICMS-ST já foi calculado com a MVA.
Na Flye, o módulo fiscal calcula ICMS-ST e DIFAL nas operações que exigem, e o módulo de vendas forma o preço a partir do custo real. Veja também a tabela de alíquota interestadual de ICMS.