Simples Nacional é o regime de tributação das microempresas e empresas de pequeno porte: reúne vários impostos em uma guia mensal, o DAS, com alíquota que depende da atividade e do faturamento dos últimos 12 meses. Pode optar a empresa que fatura até R$ 4,8 milhões por ano e não está em nenhuma das atividades vedadas (Lei Complementar 123/2006).
Quem pode optar pelo Simples Nacional
| Porte | Faturamento anual |
|---|---|
| Microempreendedor individual (MEI) | Até R$ 81.000,00 em 2026 (R$ 110.000,00 em 2027 e R$ 140.000,00 a partir de 2028) |
| Microempresa (ME) | Até R$ 360.000,00 |
| Empresa de pequeno porte (EPP) | De R$ 360.000,01 a R$ 4.800.000,00 |
A opção é feita em janeiro, até o último dia útil do mês, e vale para o ano inteiro. Empresa nova pode optar logo depois da abertura, nos prazos do Comitê Gestor (LC 123/2006, art. 16).
Quais tributos estão no DAS
A guia do Simples reúne IRPJ, CSLL, PIS, Cofins, IPI, a contribuição previdenciária patronal (CPP), o ICMS e o ISS, conforme a atividade. Quando o faturamento passa de R$ 3,6 milhões, o ICMS e o ISS deixam de ser pagos no DAS e passam a ser recolhidos à parte (art. 13-A). O DAS vence no dia 20 do mês seguinte ao do faturamento.
Anexos do Simples Nacional
| Anexo | Atividades |
|---|---|
| I | Comércio |
| II | Indústria |
| III | Serviços como manutenção, agências de viagem e parte dos serviços que dependem do fator r |
| IV | Serviços como limpeza, vigilância, obras e advocacia, com a contribuição previdenciária paga fora do DAS |
| V | Serviços intelectuais, técnicos e de tecnologia, quando o fator r fica abaixo de 28% |
Fator r
Para algumas atividades de serviço, o anexo depende do peso da folha de pagamento: fator r = folha dos últimos 12 meses ÷ faturamento dos últimos 12 meses. Com fator r igual ou maior que 0,28, a empresa paga pelo Anexo III; abaixo disso, pelo Anexo V, que tem alíquotas maiores.
Como calcular o Simples Nacional
Alíquota efetiva = (faturamento dos últimos 12 meses × alíquota nominal − parcela a deduzir) ÷ faturamento dos últimos 12 meses (LC 123/2006, art. 18, § 1º-A).
| Faixa (comércio, Anexo I) | Faturamento em 12 meses | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4% | — |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 7,3% | R$ 5.940,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 9,5% | R$ 13.860,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 10,7% | R$ 22.500,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,3% | R$ 87.300,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 19% | R$ 378.000,00 |
Exemplo
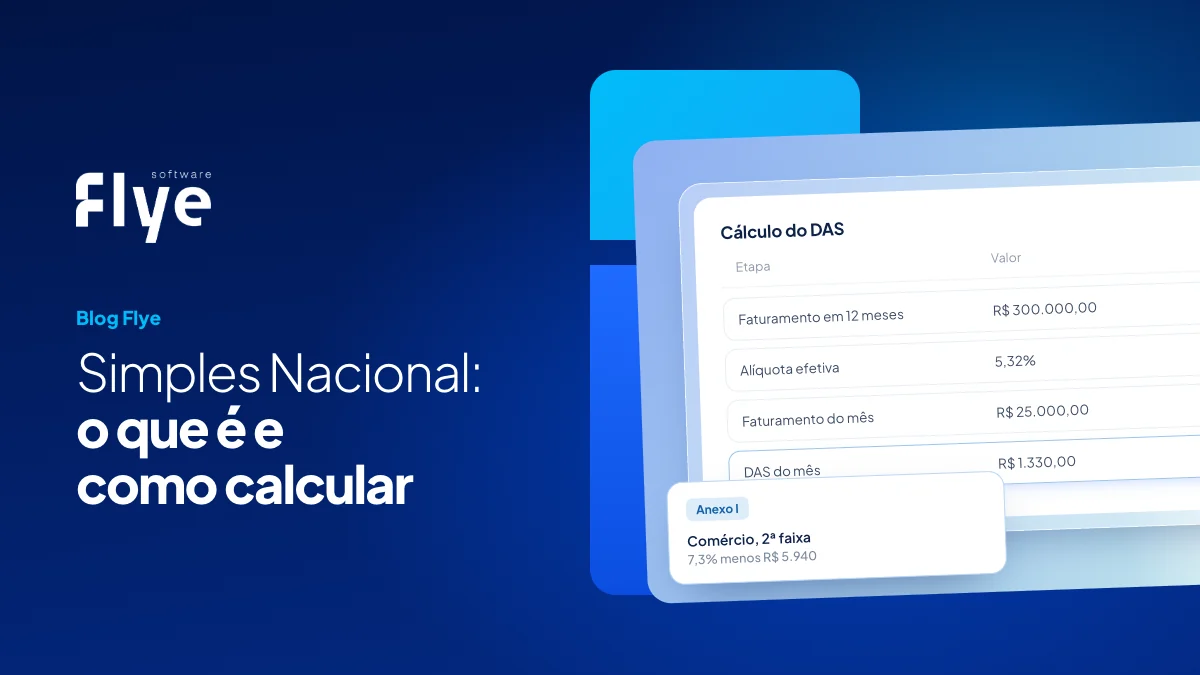
Uma loja faturou R$ 300.000,00 nos últimos 12 meses e R$ 25.000,00 neste mês. Ela está na 2ª faixa do Anexo I:
- Alíquota efetiva: (R$ 300.000,00 × 7,3% − R$ 5.940,00) ÷ R$ 300.000,00 = R$ 15.960,00 ÷ R$ 300.000,00 = 5,32%;
- DAS do mês: R$ 25.000,00 × 5,32% = R$ 1.330,00.
Vantagens e cuidados
- Vantagens: uma guia só, menos obrigações e, para muitas atividades, carga menor.
- Cuidados: nem sempre é o regime mais barato, principalmente para serviços com folha pequena e margem baixa. Compare com o lucro presumido com o seu contador antes de janeiro.
- Crédito para o cliente: empresas do Simples transferem menos crédito de ICMS a clientes contribuintes, o que pode pesar em vendas para outras empresas.
Simples Nacional e a reforma tributária
O Simples Nacional continua com a reforma tributária. Os tributos sobre consumo que ele reúne vão sendo trocados pelo IBS e pela CBS na transição até 2033. Entenda o novo modelo em IVA: o que é e como fica no Brasil e veja o que muda na NFS-e para o Simples.
Os planos Básico, Controle e Completo da Flye atendem empresas do Simples Nacional, e o plano Avançado atende todos os regimes. Compare os planos.